La subcontratación es estratégica para la eficiencia operativa, pero conlleva un "pasivo oculto" que representa un desafío crítico para la gobernanza de grandes organizaciones: la responsabilidad jurídica sobre el equipo contratado.
Creer que la firma del contrato blinda a su empresa es un error común. Según la experiencia de mercado de GAP, este momento formaliza la relación, pero es solo el hito inicial de la exposición al riesgo, lo que exige un monitoreo continuo durante toda la vigencia del servicio.
Con la Ley 13.429/2017, la fiscalización dejó de ser un proceso burocrático para convertirse en un imperativo de cumplimiento y preservación del patrimonio del contratante. A continuación, explicamos cómo la tecnología puede proteger su operación de riesgos laborales y de seguridad social, centralizando el control que aplicamos en nuestra plataforma.
¿Qué es la Gestión de Terceros?
La gestión de terceros va más allá del simple archivo de papeles. Se trata de un sistema de procesos orientado a monitorear el cumplimiento legal, técnico y fiscal de las empresas contratadas y de sus colaboradores.
El objetivo estratégico es garantizar que la prestadora de servicios cumpla rigurosamente con sus obligaciones (pago de salarios, recaudación de impuestos y normas de seguridad), mitigando la corresponsabilidad financiera y jurídica de la empresa contratante a través de datos auditables y organizados.
La legislación actual permite la subcontratación incluso de la actividad principal de la empresa. Sin embargo, esta flexibilidad vino acompañada de un deber de vigilancia (duty of care) mucho más riguroso por parte del contratante.
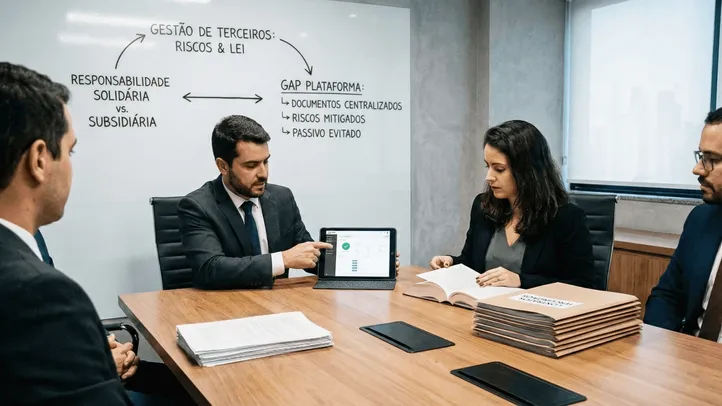
Responsabilidad Subsidiaria vs. Solidaria
Es crucial comprender la distinción jurídica que impacta directamente en el pasivo de la empresa:
- Responsabilidad Subsidiaria (La Regla): Si la empresa subcontratada incumple los derechos del trabajador, la carga recae sobre el contratante. Según la Tesis 331 del TST, el contratante responde por el pasivo en caso de fallo del tercero.
- Responsabilidad Solidaria (El Agravante): Ocurre en escenarios de quiebra de la prestadora, fraude comprobado o negligencia grave en seguridad laboral. En este caso, ambas empresas pueden ser ejecutadas simultáneamente.
El entendimiento jurídico predominante es que la falta de fiscalización (culpa in vigilando) atrae la responsabilidad hacia el contratante. Por lo tanto, la gestión mensual de documentos no es opcional; es la principal evidencia técnica de defensa jurídica.
Principales Riesgos en la Contratación de Terceros
La ausencia de un sistema centralizado expone a la organización a severos riesgos operativos y jurídicos:
- Pasivo Laboral: Absorción de costos por indemnizaciones por despido, horas extras y aportaciones no depositadas por la contratada.
- Seguridad Laboral (SST): Responsabilidad civil y penal por accidentes que involucren a terceros en las instalaciones del contratante. (Vea nuestro artículo sobre [Trabajo en Caliente y NR-34] para riesgos críticos de mantenimiento).
- Vínculo Laboral Encubierto: La falta de formalización adecuada puede caracterizar una subordinación directa, anulando el contrato comercial.
- Riesgos Reputacionales (ESG): Asociación de la marca con proveedores que operan con irregularidades laborales graves o falta de licencias ambientales.
Las 4 Etapas de un Flujo de Gestión Eficiente
Para mitigar estos riesgos, la gestión debe operar en un flujo cíclico y organizado, que gana escala a través de la digitalización:
Antes de la formalización contractual, es esencial realizar el análisis de la salud financiera y jurídica de la prestadora. Validar si la empresa cuenta con certificados de estar al corriente de pago vigentes es el primer filtro para evitar socios con alto riesgo de incumplimiento.
2. Movilización de Terceros
Esta etapa se refiere al control de acceso físico. La autorización de entrada del tercero a las instalaciones debe estar condicionada al cumplimiento documental en el sistema: registro de empleo formal, examen médico ocupacional vigente y capacitaciones de las normas reguladoras específicas.
3. Gestión Mensual de Documentos
Este es el pilar de la prevención. Mensualmente, la autorización del pago de la factura debe estar estrictamente vinculada a la verificación de:
- Comprobantes de pago de cotizaciones sociales (seguridad social, fondos de previsión);
- Comprobantes de pago de salarios y beneficios;
- Control de horas trabajadas y asistencia firmado.
4. Desmovilización Segura
Al finalizar el contrato, el sistema debe garantizar el registro del fin de la prestación de servicios, permitiendo el bloqueo de accesos y funcionando como repositorio de los comprobantes de finiquitos y liquidaciones, esenciales para futuras defensas jurídicas.
¿Por qué abandonar las hojas de cálculo? (Riesgos de la Gestión Manual)
Aunque Excel es una herramienta versátil, no fue diseñado para la complejidad de la gestión de terceros y el volumen de datos exigido por las obligaciones fiscales actuales.
La gestión manual en hojas de cálculo presenta vulnerabilidades críticas:
- Falta de Alertas: Las hojas de cálculo no avisan cuando un examen médico o una capacitación ha vencido, exponiendo a la empresa a multas en las inspecciones.
- Descentralización: Los documentos guardados en carpetas de red o correos electrónicos dificultan la localización rápida en caso de una auditoría o demanda laboral.
- Seguridad de la Información: La manipulación manual aumenta el riesgo de pérdida de datos, errores de escritura y falta de historial de modificaciones (quién aprobó qué).
La plataforma de GAP centraliza toda la documentación en un entorno seguro y auditable. Esto garantiza que su equipo tenga acceso rápido a la información de cumplimiento, eliminando el caos operativo de las hojas de cálculo y carpetas dispersas.
Preguntas Frecuentes (FAQ)
- ¿La empresa contratante es responsable de los empleados de la subcontratada?
Sí, de forma subsidiaria. En caso de incumplimiento por parte de la subcontratada, la empresa contratante asume la obligación (Jurisprudencia 331 del TST).
- ¿Qué documentos se deben exigir mensualmente?
Como mínimo: justificantes de cotizaciones (seguridad social, fondos de pensión), nóminas, comprobantes de pago de salarios y de beneficios otorgados.
- ¿Puedo subcontratar terceros para la actividad principal de la empresa?
Sí. Tras la Ley 13.429/2017 y la decisión del STF, es lícita la subcontratación de cualquier actividad, siempre que se respeten los requisitos legales de no subordinación.
¿Su empresa todavía realiza el control de terceros en hojas de cálculo? Minimice su exposición al riesgo jurídico con organización y tecnología. Descubra la plataforma de Gestión de Terceros de GAP y tenga un control total sobre el cumplimiento de sus proveedores de servicios.